Dreimal in den letzten Tagen ist Bitcoin an der Marke von 87.000 US-Dollar abgeprallt. Dreimal hat der Markt versucht, diesen Widerstand zu durchbrechen, und dreimal ist er zurückgefallen. Aktuell pendelt der Kurs um 85.600 US-Dollar. Wer nach dem Grund für diesen Stillstand sucht, blickt oft auf die falsche Zahl. Nicht die 87.000 US-Dollar sind der eigentliche Deckel über Bitcoin. Der eigentliche Deckel ist der globale Bitcoin Anleihemarkt, der gerade historische Bewegungen zeigt.
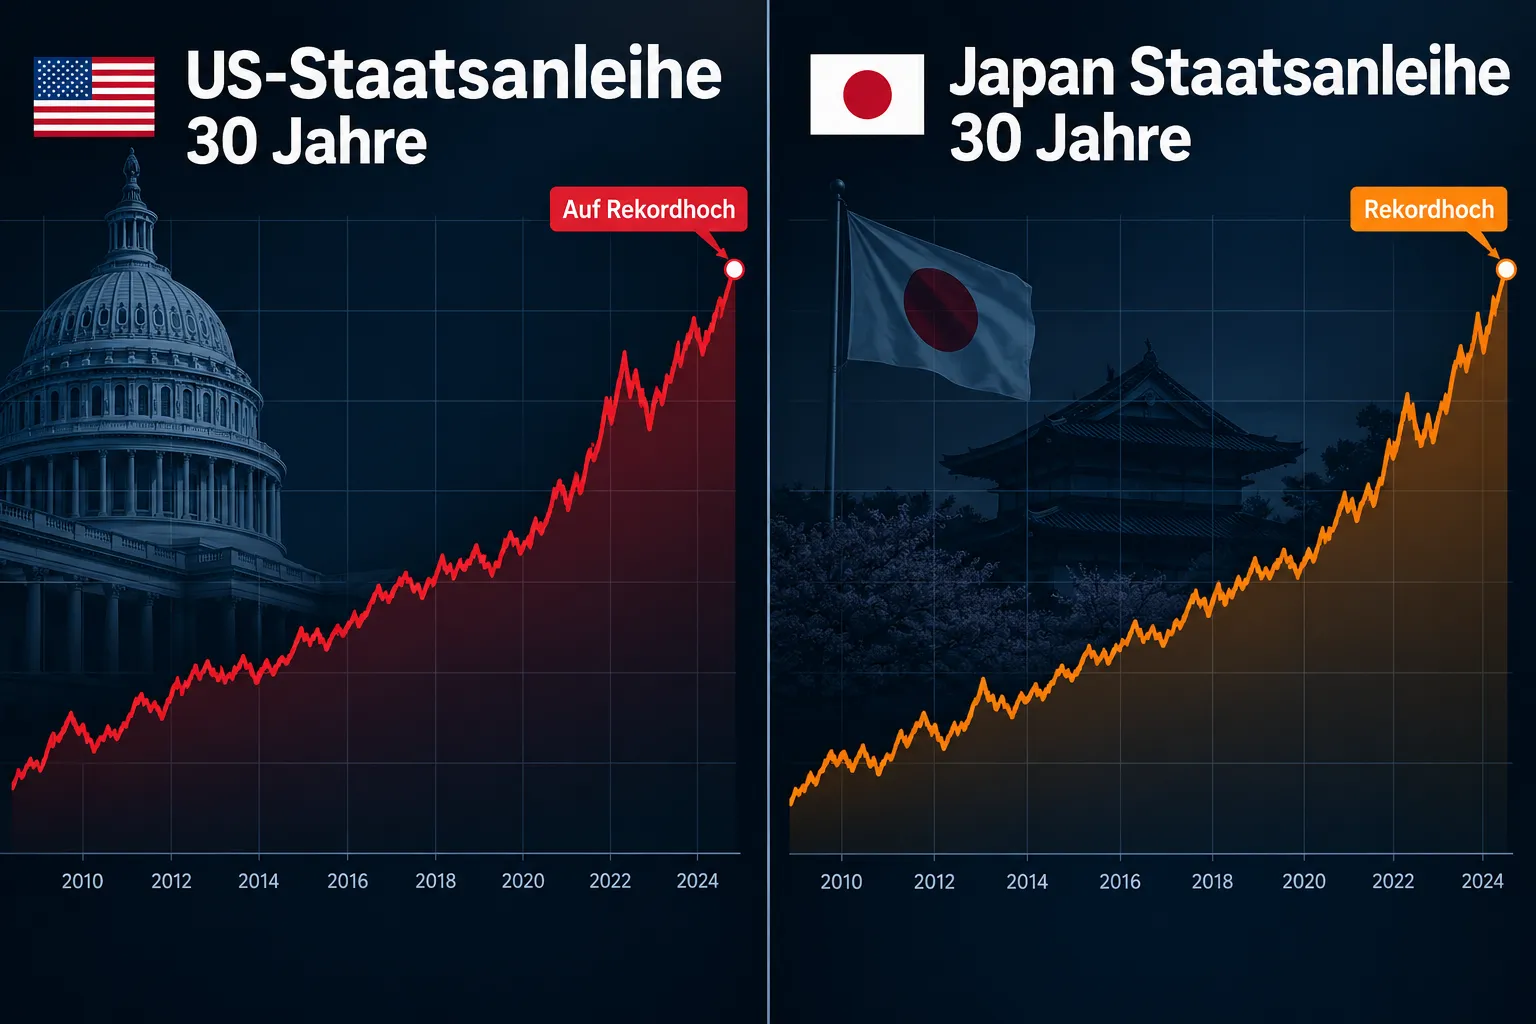
In den USA ist die Rendite 30-jähriger Staatsanleihen auf 5,7 Prozent gestiegen, ein Niveau, das seit 2002 nicht mehr erreicht wurde. Parallel dazu klettert in Japan die 30-jährige Rendite auf ein Rekordhoch von 4,24 Prozent. Diese zwei Zahlen aus zwei unterschiedlichen Weltregionen erzählen dieselbe Geschichte: Das Zeitalter des billigen Geldes, das jahrelang risikoreiche Anlagen wie Bitcoin beflügelt hat, verschiebt sich gerade grundlegend. Dieser Artikel ordnet ein, was diese Entwicklungen am Bitcoin Anleihemarkt für den BTC-Kurs, für Aktienmärkte und für die Regulierung bedeuten.
Inhaltsverzeichnis
Key Takeaways
- Der Bitcoin Anleihemarkt, nicht die psychologische Marke von 87.000 US-Dollar, begrenzt aktuell die Kursentwicklung von BTC.
- US-30-Jahres-Renditen bei 5,7 Prozent (höchster Stand seit 2002) und Japans Rekordrendite von 4,24 Prozent erhöhen die Opportunitätskosten für risikoreiche Assets wie Bitcoin.
- Die Aktienmarkt-Rallye bei Nasdaq und S&P 500 täuscht: 54 Prozent aller Russell-3000-Aktien haben seit Juni mindestens 20 Prozent verloren.
- Regulatorisch bewegt sich viel: CFTC startet ein 60-tägiges Konsultationsverfahren, die SEC genehmigt erstmals dreifach gehebelte Bitcoin- und Ether-ETFs, und in Deutschland läuft die Haltefrist-Debatte auf eine Bundestags-Petition zu.
- Strategy hält nach dem jüngsten Nachkauf von 334 BTC nun 848.000 BTC und verbucht für Q3 einen Buchgewinn von rund 21 Milliarden US-Dollar.
Der Bitcoin Anleihemarkt als unsichtbarer Deckel über dem BTC-Kurs
Viele Trader starren auf Chartmarken. 87.000 US-Dollar, 90.000 US-Dollar, 100.000 US-Dollar, solche runden Zahlen wirken wie Mauern. Doch Mauern entstehen nicht aus Psychologie allein. Sie entstehen aus Kapitalflüssen. Und genau hier kommt der Bitcoin Anleihemarkt ins Spiel: Je höher die Rendite sicherer Staatsanleihen steigt, desto teurer wird es, Kapital in volatile Anlagen wie Bitcoin zu halten.
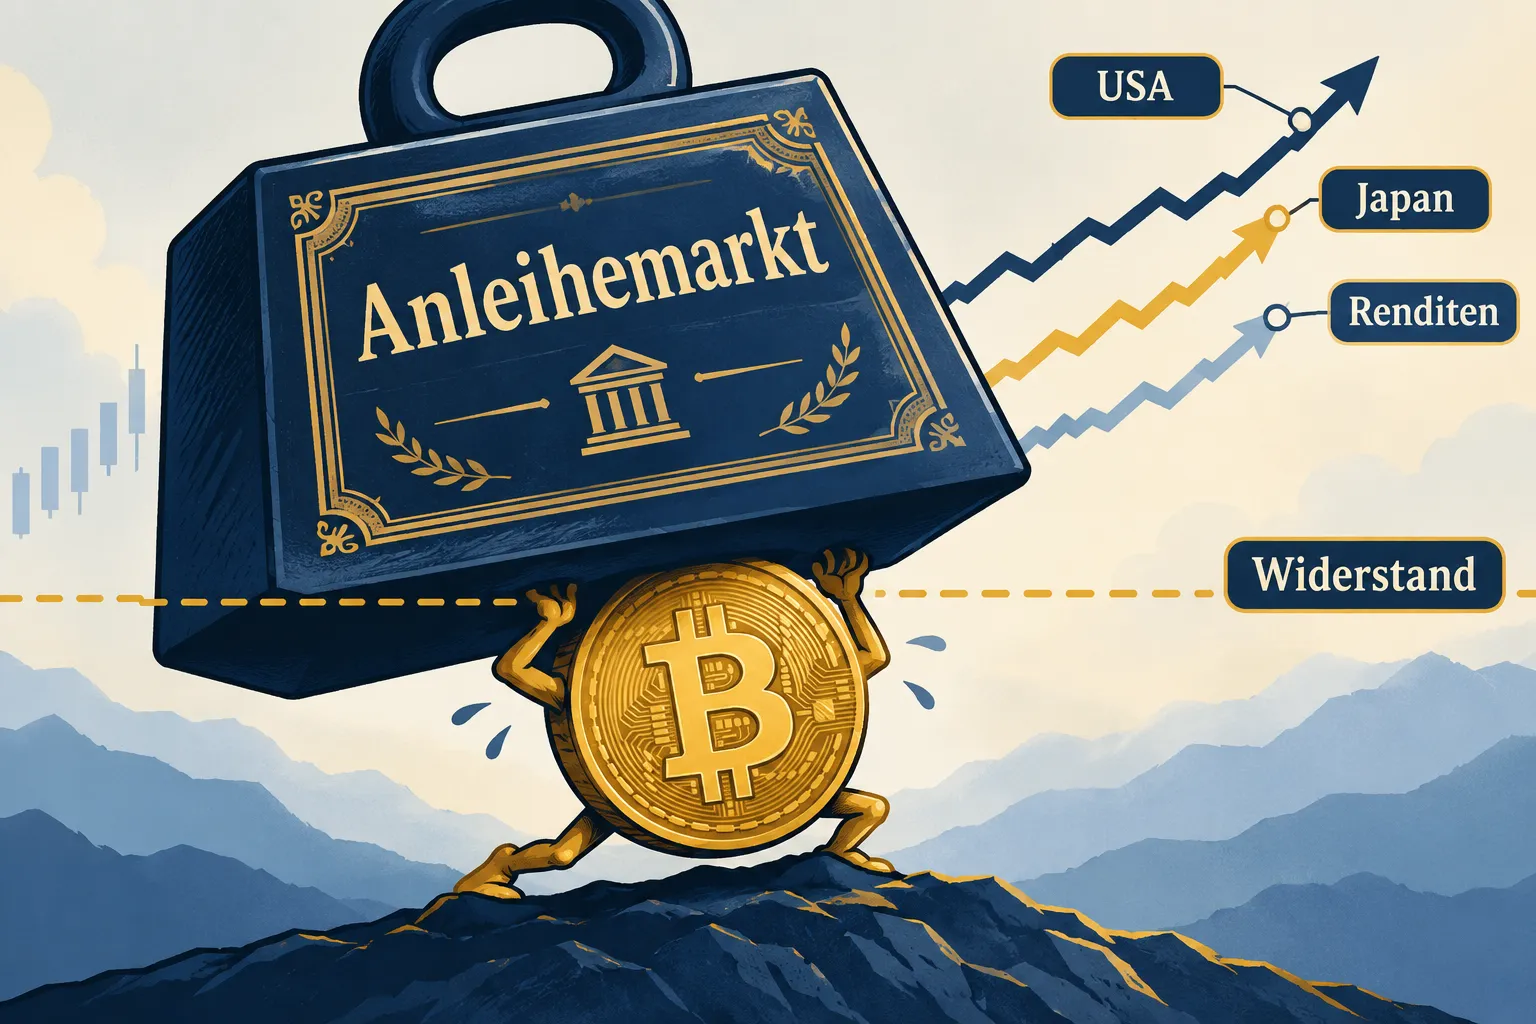
Wenn eine 30-jährige US-Staatsanleihe 5,7 Prozent garantierte Rendite bietet, verändert sich die Rechnung für institutionelle Anleger fundamental. Warum ein Risiko mit Bitcoin eingehen, wenn eine „risikofreie“ Anleihe fast genauso viel abwirft wie historische Aktienrenditen? Diese Logik erklärt, warum Bitcoin trotz positiver Nachrichten, etwa dem Strategy-Nachkauf oder neuen ETF-Zulassungen, an der 87.000-Dollar-Marke dreimal gescheitert ist. Der Markt rechnet nicht mehr nur in Kursniveaus, sondern in Renditevergleichen.
Der eigentliche Widerstand liegt nicht im Orderbuch, sondern in der Zinskurve.
Diese Erkenntnis ist für Krypto-Investoren zentral. Technische Analysen von Unterstützungs- und Widerstandslinien bleiben wichtig, aber sie erklären nicht die Ursache. Die Ursache liegt im makroökonomischen Umfeld, das derzeit von steigenden Anleiherenditen rund um den Globus geprägt wird.
US-Renditen auf 23-Jahres-Hoch: Was die 5,7 Prozent für Bitcoin bedeuten
Der Anstieg der 30-jährigen US-Rendite auf 5,7 Prozent ist keine kurzfristige Marktlaune. Es ist der höchste Stand seit 2002, also seit 23 Jahren. Dieser Zeitraum schließt die Finanzkrise 2008, die Nullzinsphase der 2010er-Jahre und die Corona-Pandemie ein. Noch nie in dieser langen Phase mussten sich Anleger mit derart hohen langfristigen Finanzierungskosten auseinandersetzen.
Für den Bitcoin Anleihemarkt bedeutet das konkret:
- Höhere Finanzierungskosten für Unternehmen und Staaten, was Investitionsbudgets einschränkt.
- Attraktivere Alternative zu riskanten Assets, da sichere Anleihen nun deutlich mehr Rendite bieten als in den letzten zwei Jahrzehnten.
- Steigender Druck auf gehebelte Positionen, da Fremdkapital teurer wird, auch für Krypto-Handelsstrategien.
Gleichzeitig zeigt sich am US-Verbrauchervertrauen, das auf dem tiefsten Stand seit 2014 liegt, dass die breite Bevölkerung die Belastung längst spürt. Reallöhne sinken bereits den fünften Monat in Folge. Diese Kombination aus hohen Zinsen und schwächerem Konsum erzeugt ein Umfeld, in dem Investoren vorsichtiger werden, auch gegenüber Bitcoin, das traditionell als Risikoanlage eingestuft wird.
Japan als zweiter Brandherd: Rekordrenditen und das Ende des billigen Yen-Kapitals
Während die USA im Fokus stehen, entwickelt sich in Japan eine ähnlich bedeutsame Geschichte. Die 30-jährige japanische Staatsanleihe erreicht mit 4,24 Prozent ein neues Rekordhoch. Noch auffälliger: Neu ausgegebene 10-jährige japanische Staatsanleihen zahlen aktuell 3,1 Prozent Zinsen. Vor fünf Jahren lag dieser Wert bei gerade einmal 0,1 Prozent.
Dieser Sprung von 0,1 auf 3,1 Prozent innerhalb von fünf Jahren ist einer der dramatischsten Zinswechsel der jüngeren Finanzgeschichte. Japan galt jahrzehntelang als Quelle für billiges Kapital. Das sogenannte „Yen-Carry-Trade“-Modell, bei dem Investoren sich günstig in Yen verschulden und das Geld in renditestärkere Anlagen weltweit investieren, darunter auch Krypto-Assets, verliert durch diesen Zinsanstieg massiv an Attraktivität.
Die folgende Tabelle fasst die zentralen Zinsentwicklungen zusammen:
| Anleihe | Rendite aktuell | Historischer Kontext |
|---|---|---|
| US-Staatsanleihe, 30 Jahre | 5,7 Prozent | Höchster Stand seit 2002 |
| Japan-Staatsanleihe, 30 Jahre | 4,24 Prozent | Allzeit-Rekordhoch |
| Japan-Staatsanleihe, 10 Jahre (Neuausgabe) | 3,1 Prozent | Vor 5 Jahren: 0,1 Prozent |
Wenn sich günstiges Kapital aus Japan verknappt, verschwindet eine der wichtigsten globalen Liquiditätsquellen, die in den vergangenen Jahren auch in Bitcoin und andere digitale Assets geflossen ist. Der Bitcoin Anleihemarkt ist damit nicht nur ein US-Phänomen, sondern eine globale Entwicklung mit mehreren gleichzeitigen Brandherden.
Aktienmarkt-Divergenz: Rekorde oben, Breite bricht unten weg
Auf den ersten Blick wirkt der Aktienmarkt stabil. Der Nasdaq schloss auf einem Rekordhoch, der S&P 500 liegt nur 0,5 Prozent unter seinem Allzeithoch. Diese Zahlen vermitteln den Eindruck eines robusten Marktumfelds.
Doch unter der Oberfläche zeigt sich ein anderes Bild. 54 Prozent aller Aktien im Russell 3000, also mehr als die Hälfte aller börsennotierten US-Unternehmen in diesem breiten Index, haben seit Juni mindestens 20 Prozent an Wert verloren. Das bedeutet: Die Rekorde bei Nasdaq und S&P 500 werden von einer kleinen Gruppe sehr großer Technologie- und KI-Werte getragen, während die Marktbreite erodiert.
Diese Divergenz ist historisch ein Warnsignal. Wenn wenige Schwergewichte einen Index nach oben ziehen, während die Mehrheit der Einzelwerte fällt, spricht man von einer „schmalen Rallye“. Solche Marktphasen gingen in der Vergangenheit häufig abrupten Korrekturen voraus. Für Bitcoin-Investoren ist das relevant, weil Bitcoin in den letzten Jahren eine zunehmende Korrelation zu US-Technologiewerten zeigt. Bricht die Nasdaq-Spitze ein, dürfte das auch Bitcoin belasten, besonders in einem Umfeld, in dem der Bitcoin Anleihemarkt bereits als Bremse wirkt.
Regulatorik: CFTC-Fahrplan, gehebelte ETFs und die deutsche Haltefrist-Debatte
Während die Makro-Lage angespannt bleibt, bewegt sich auf regulatorischer Ebene einiges. Die US-Aufsichtsbehörde CFTC hat ein Regelwerk für Kryptomärkte gestartet und eine 60-tägige Konsultationsfrist eingeleitet. CFTC-Chef Selig warnte dabei ausdrücklich davor, dass ohne ein verbindliches Gesetz künftige Regierungen die Regulierung jederzeit wieder umkehren könnten. Diese Warnung ist bemerkenswert, weil sie zeigt: Selbst innerhalb der Behörden gibt es Unsicherheit über die Dauerhaftigkeit der aktuellen, krypto-freundlicheren Linie.
Gleichzeitig hat die SEC erstmals dreifach gehebelte Bitcoin- und Ether-ETFs genehmigt. Das ist ein bedeutender Schritt, da solche Produkte Tradern erlauben, mit dreifacher Hebelwirkung auf Kursbewegungen zu setzen, allerdings auch mit entsprechend höherem Risiko in beide Richtungen.
In Deutschland läuft parallel eine wichtige nationale Debatte: Die Stellungnahmefrist zur Haltefrist-Diskussion endet heute. Am 12. Oktober soll eine Petition mit 44.439 Unterschriften in den Bundestag eingebracht werden. Diese Petition betrifft die steuerliche Behandlung von Kryptowährungen in Deutschland und könnte Einfluss darauf haben, wie lange Anleger Bitcoin halten müssen, um steuerliche Vorteile zu erhalten. Für deutsche Krypto-Investoren ist dieser Termin mindestens so relevant wie die globalen Zinsentwicklungen, da er die heimische Besteuerungspraxis direkt betrifft.
Strategy kauft weiter: Was der Nachkauf über institutionelles Vertrauen sagt
Trotz der angespannten Lage am Bitcoin Anleihemarkt hat Strategy, das ehemalige MicroStrategy, erneut zugekauft. Das Unternehmen erwarb zusätzliche 334 BTC und hält damit nun insgesamt 848.000 BTC. Für das dritte Quartal verbucht Strategy einen Buchgewinn von rund 21 Milliarden US-Dollar auf seine Bitcoin-Bestände.
Dieser Nachkauf ist bemerkenswert, weil er in einem Umfeld steigender Zinsen erfolgt, also genau dann, wenn die Opportunitätskosten für das Halten von Bitcoin eigentlich steigen. Strategy signalisiert damit, dass das Unternehmen Bitcoin weiterhin als strategische Langfrist-Reserve betrachtet, unabhängig von kurzfristigen Zinsbewegungen. Für den Markt ist das ein Vertrauenssignal, allerdings auch ein Konzentrationsrisiko: Ein einzelnes Unternehmen hält einen erheblichen Anteil des zirkulierenden Bitcoin-Angebots, was bei künftigen Verkaufsentscheidungen Marktauswirkungen haben könnte.
Was Investoren jetzt beachten sollten
Angesichts der beschriebenen Entwicklungen ergeben sich für Krypto-Investoren und Trader konkrete Beobachtungspunkte:
- Anleiherenditen als Frühindikator nutzen. Ein weiterer Anstieg der US-30-Jahres-Rendite über 5,7 Prozent oder der japanischen Rendite über 4,24 Prozent dürfte zusätzlichen Druck auf Bitcoin ausüben.
- Marktbreite beobachten, nicht nur Indexstände. Solange 54 Prozent der Russell-3000-Werte schwach bleiben, bleibt die Aktienrallye fragil, mit möglichen Ausstrahleffekten auf Bitcoin.
- Regulatorische Fristen im Blick behalten. Das Ende der CFTC-Konsultation in 60 Tagen sowie die Bundestags-Petition am 12. Oktober können kurzfristig Volatilität erzeugen.
- Gehebelte ETF-Produkte nur mit Risikobewusstsein nutzen. Dreifach gehebelte Bitcoin- und Ether-ETFs verstärken Gewinne und Verluste gleichermaßen.
- Institutionelles Verhalten als Signal werten. Nachkäufe wie jene von Strategy zeigen Überzeugung, ersetzen aber keine eigene Risikoabschätzung.
Fazit
Der Bitcoin Anleihemarkt hat sich in den letzten Tagen zur zentralen Einflussgröße für den BTC-Kurs entwickelt. Die dreifache Abweisung an der 87.000-Dollar-Marke ist kein Zufall, sondern das direkte Resultat historischer Zinsanstiege in den USA und Japan. Gleichzeitig zeigen die Divergenz an den Aktienmärkten, die sinkenden Reallöhne und das schwache Verbrauchervertrauen, dass die makroökonomische Großwetterlage angespannter ist, als es die Rekordstände von Nasdaq und S&P 500 vermuten lassen.
Für Investoren bedeutet das: Kurzfristige Kursprognosen sind in diesem Umfeld mit Vorsicht zu genießen. Wer Bitcoin-Positionen hält oder aufbauen möchte, sollte die Entwicklung der 30-jährigen US- und Japan-Renditen genauso aufmerksam verfolgen wie technische Chartmarken. Zusätzlich lohnt sich ein Blick auf die regulatorischen Fristen, insbesondere die CFTC-Konsultation und die deutsche Haltefrist-Petition am 12. Oktober , da diese Ereignisse kurzfristig Kursbewegungen auslösen können. Der Strategy-Nachkauf zeigt, dass institutionelles Vertrauen trotz Gegenwind bestehen bleibt. Ob dieses Vertrauen ausreicht, um den Deckel des Bitcoin Anleihemarkts zu durchbrechen, wird sich an den kommenden Zinsentscheidungen und Wirtschaftsdaten entscheiden.